
Chapitre 11 — Offre de soins, organisation et financement · Topic 3 : Financement · Leçon 3.1
Comment une société finance-t-elle la prise en charge de la maladie, de la vieillesse ou de la parentalité ? La protection sociale répond à cette question, et la Sécurité sociale française en est le pilier historique. Cette leçon présente les quatre grandes logiques de protection, les modèles de référence (Bismarckien et Beveridgien), les cinq branches du régime général et les sources qui alimentent le système.
🎯 Objectifs pédagogiques
À la fin de cette leçon, tu sauras :
- définir la protection sociale et le risque social ;
- distinguer les 4 logiques (assurance sociale obligatoire, assistance, protection universelle, prévoyance) ;
- comparer les modèles Bismarckien et Beveridgien (3U : Unité, Uniformité, Universalité) et situer le modèle français mixte ;
- énumérer les régimes (agricole, général, spéciaux) et les 5 branches du régime général ;
- identifier les trois grandes sources de financement de la Sécurité sociale en 2018 (cotisations, impôts/taxes, contributions de l’État).
🧭 Plan de la leçon
- Protection sociale : définition et 4 logiques
- Modèles Bismarckien et Beveridgien — le cas français
- Régimes et branches de la Sécurité sociale
- Risque social et prestations sociales
- Sources de financement de la Sécurité sociale
1. Protection sociale : définition et 4 logiques
La protection sociale correspond à l’ensemble des mécanismes mis en place par une société pour permettre à ses membres de faire face à des risques sociaux. Un risque social est une situation susceptible de compromettre la sécurité financière d’un individu ou de sa famille, par hausse des dépenses (maladie, handicap) ou diminution des ressources (chômage, vieillesse, décès).
Quatre grandes logiques de protection sociale peuvent coexister, plus ou moins, dans un système national :
| Logique | Principe | Exemple en France |
|---|---|---|
| Assurance sociale obligatoire | Logique contributive : cotisations sociales (patronales + salariales) prélevées sur le salaire brut | Indemnités d’arrêt de travail, maladies professionnelles |
| Assistance sociale | Solidarité entre individus, sous conditions de ressources et de besoins (les plus pauvres reçoivent plus) | Allocation Adulte Handicapé (AAH) |
| Protection universelle | Aide accordée de la même manière à tout individu, sans condition de ressources | Prestations familiales |
| Prévoyance individuelle ou collective | Épargne personnelle ou système d’assurance privée | Modèle très majoritaire aux USA (mutuelles et compagnies privées) |
Ne confonds pas assurance sociale obligatoire (financée par les cotisations, liée au travail) et protection universelle (accès identique pour tous, sans condition). L’assistance, elle, cible les personnes en situation de besoin.
2. Modèles Bismarckien et Beveridgien — le cas français
La classification traditionnelle des systèmes de protection sociale distingue deux grands modèles fondateurs : le modèle d’assurance sociale (Bismarckien) et le modèle national (Beveridgien).
| Modèle | Origine | Caractéristiques |
|---|---|---|
| Bismarckien (assurance sociale) |
Chancelier Bismarck, Allemagne, 1883 | Protection liée au travail · financement par cotisations (salariés + employeurs) · régulation confiée aux partenaires sociaux sous contrôle de l’État |
| Beveridgien (national) |
William Beveridge, Royaume-Uni, 1942 | Système étatique · financement par l’impôt · régulation complète par l’État · 3 fondements (3U) |
- Unité : un seul système pour tous les risques ;
- Uniformité : prestations identiques pour tous, quels que soient les revenus antérieurs ;
- Universalité : toute la population est couverte (sans condition) et reçoit des prestations sans contribution financière obligatoire.
Moyen mnémotechnique : BE-veridge → BEaucoup d’État et 3 U.
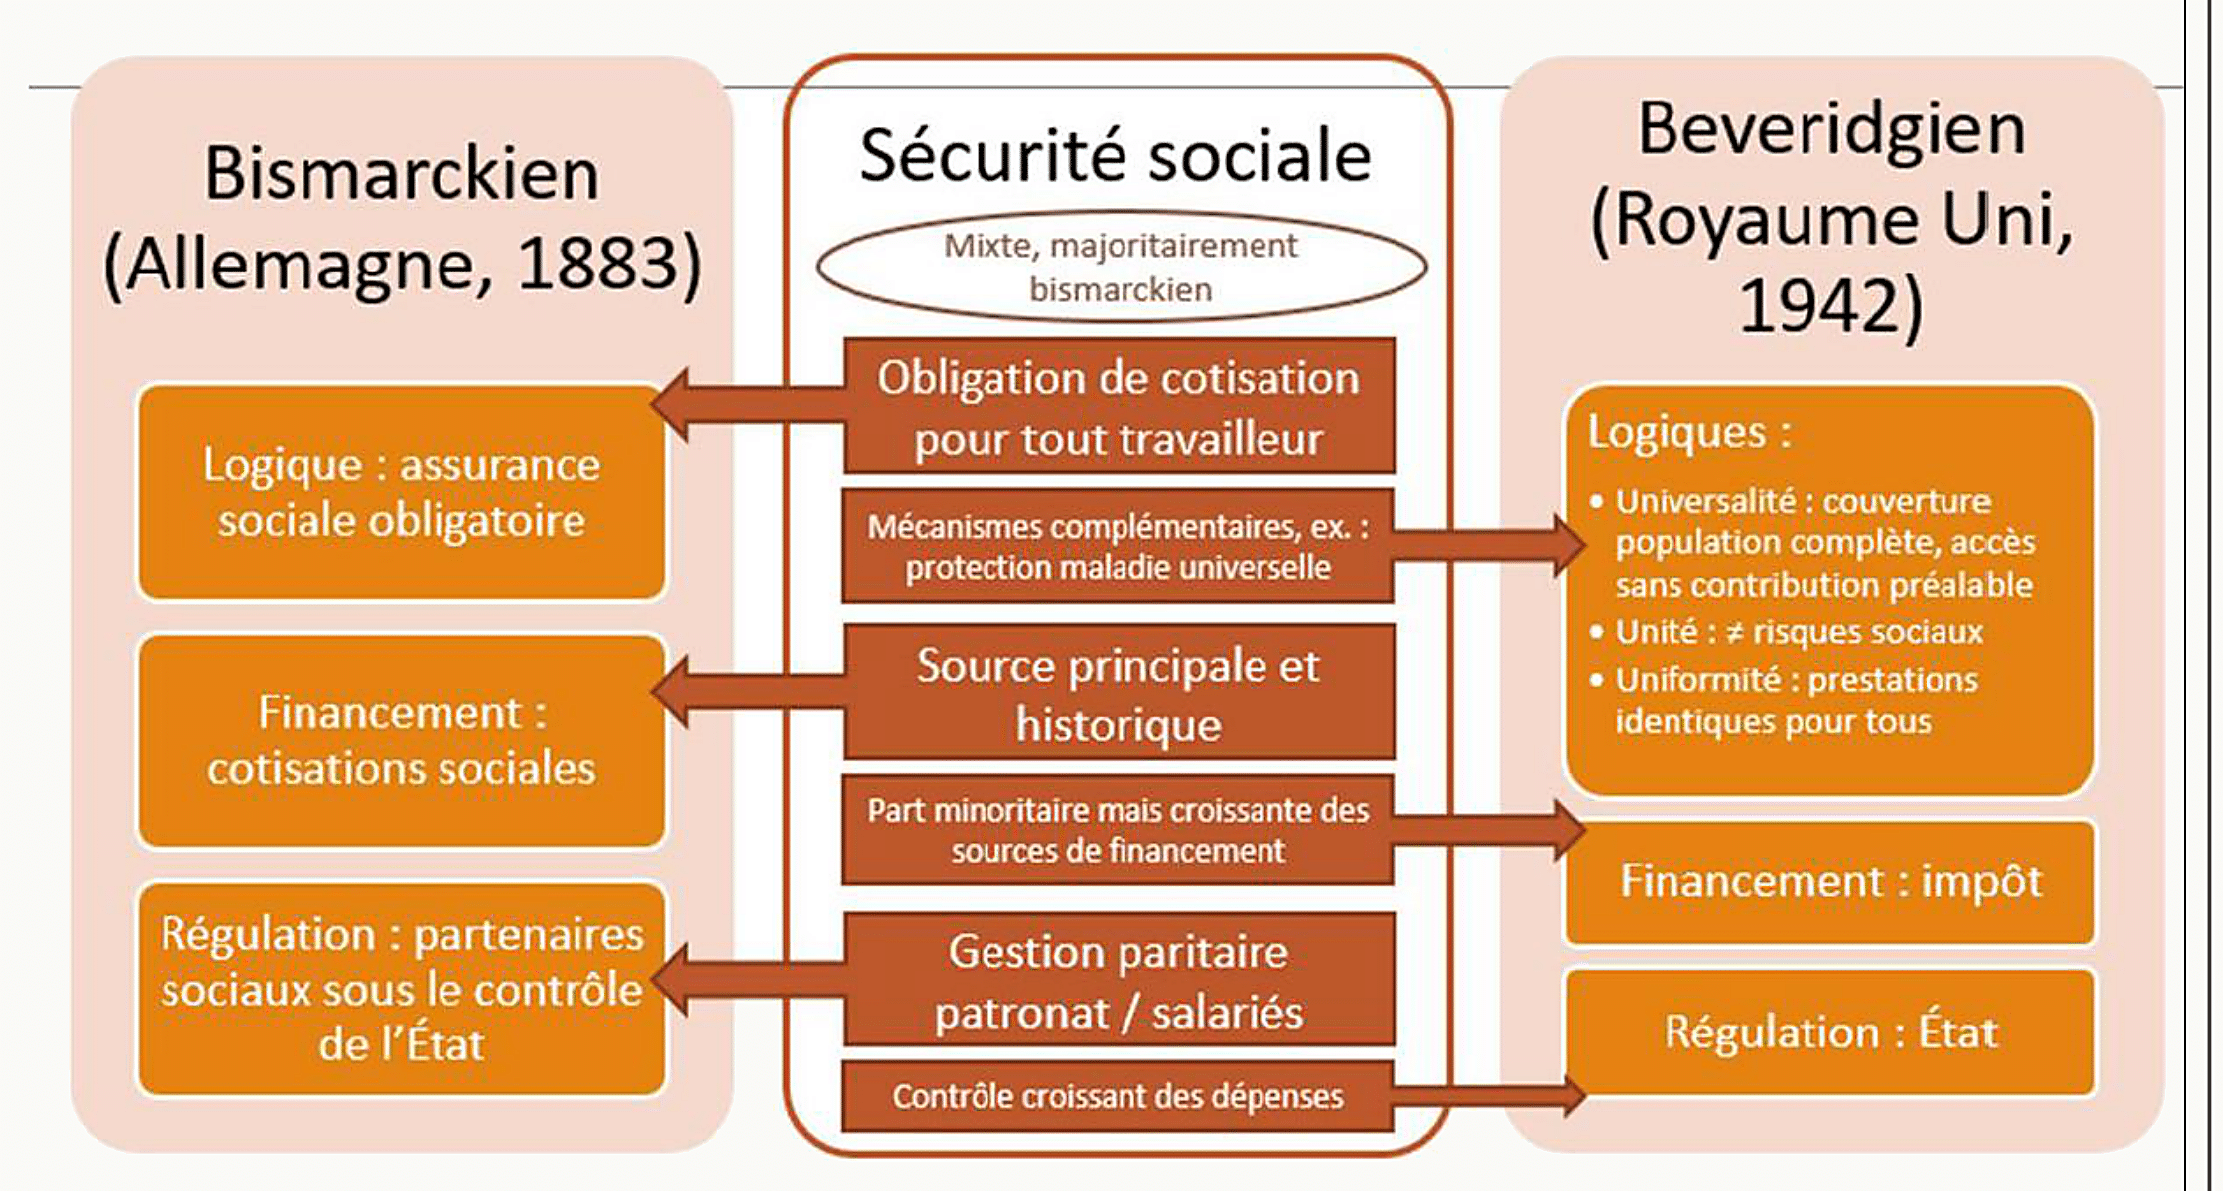
Le modèle français est mixte. Au gré de ses évolutions, il s’efforce :
- d’atteindre les principes Beveridgiens d’universalisme (notamment via les complémentaires santé) ;
- tout en empruntant des voies très largement Bismarckiennes (obligation de cotisation pour tout travailleur, gestion paritaire patronat/salariés).
Les prestations sociales et médicales (consultations, médicaments, hospitalisations) sont donc remboursées en grande partie par la Sécurité sociale, financée par les cotisations des salariés ou de régimes particuliers (agriculteurs, artisans). La quasi-totalité de la population est couverte pour les gros risques ; pour les petits risques et dépenses de « confort », les assurés peuvent recourir à leur mutuelle ou assurance complémentaire.
Complément hors cours. Au Royaume-Uni, système Beveridgien pur, les dépenses de santé sont plus faibles qu’en France : l’accès au spécialiste n’est possible qu’après avis du General Practitioner, ce qui régule le recours mais engorge la médecine générale. La France, mixte, offre plus de liberté mais dépense davantage (source : DREES, Panorama de la santé 2023).
3. Régimes et branches de la Sécurité sociale
La Sécurité sociale française s’organise en plusieurs régimes, selon le métier de l’assuré :
| Régime | Population couverte |
|---|---|
| Régime agricole | Sécurité sociale dédiée aux métiers agricoles (risques spécifiques) — gérée par la MSA. |
| Régime général | Très grande majorité de la population (salariés du privé et assimilés). Structuré en 5 branches depuis 2021. |
| Régimes spéciaux | Régimes historiques liés à certains statuts (SNCF, RATP, marins, clercs de notaire…). |
- Recouvrement (URSSAF) : vérifie que les individus et employeurs paient bien leurs cotisations ;
- Famille : Allocations familiales (CAF) ;
- Assurance maladie : sous-branche maladie et sous-branche risques professionnels (AT/MP) ;
- Retraite : pensions de vieillesse ;
- Autonomie : gérée par la CNSA. Dernière branche créée (2021), dédiée à la perte d’autonomie liée à l’âge ou au handicap.
Moyen mnémotechnique : Recouvrement, Famille, Maladie, Retraite, Autonomie → « RF-MRA ».
La branche autonomie (CNSA) est bien la 5e et dernière créée. Avant sa création en 2021, la CNSA existait déjà comme caisse (depuis 2005), mais l’autonomie n’était pas une branche à part entière. Si l’énoncé cite « 4 branches historiques », il oublie l’autonomie.
4. Risque social et prestations sociales
Deux définitions à connaître par cœur :
- Risque social : situation susceptible de compromettre la sécurité financière d’un individu ou de sa famille, par baisse des ressources ou hausse des dépenses.
- Prestations sociales : ensemble des transferts versés pour réduire la charge financière (prise en charge totale ou partielle) associée aux risques sociaux.
Concrètement, chaque branche transforme un risque en prestation :
- Famille : les enfants entraînent des dépenses et sont essentiels au renouvellement démographique → la CAF verse des aides (allocations familiales, PAJE, ARS).
- Retraite : à un certain âge, on ne peut plus travailler → l’assuré continue à percevoir des revenus sous forme de pension de retraite.
- Autonomie : en cas de handicap ou de perte d’autonomie, on perçoit des prestations (AAH, APA) qui compensent les baisses de revenus et permettent de vivre comme le reste de la société.
- Maladie : prise en charge des soins, indemnités journalières en cas d’arrêt de travail, invalidité.
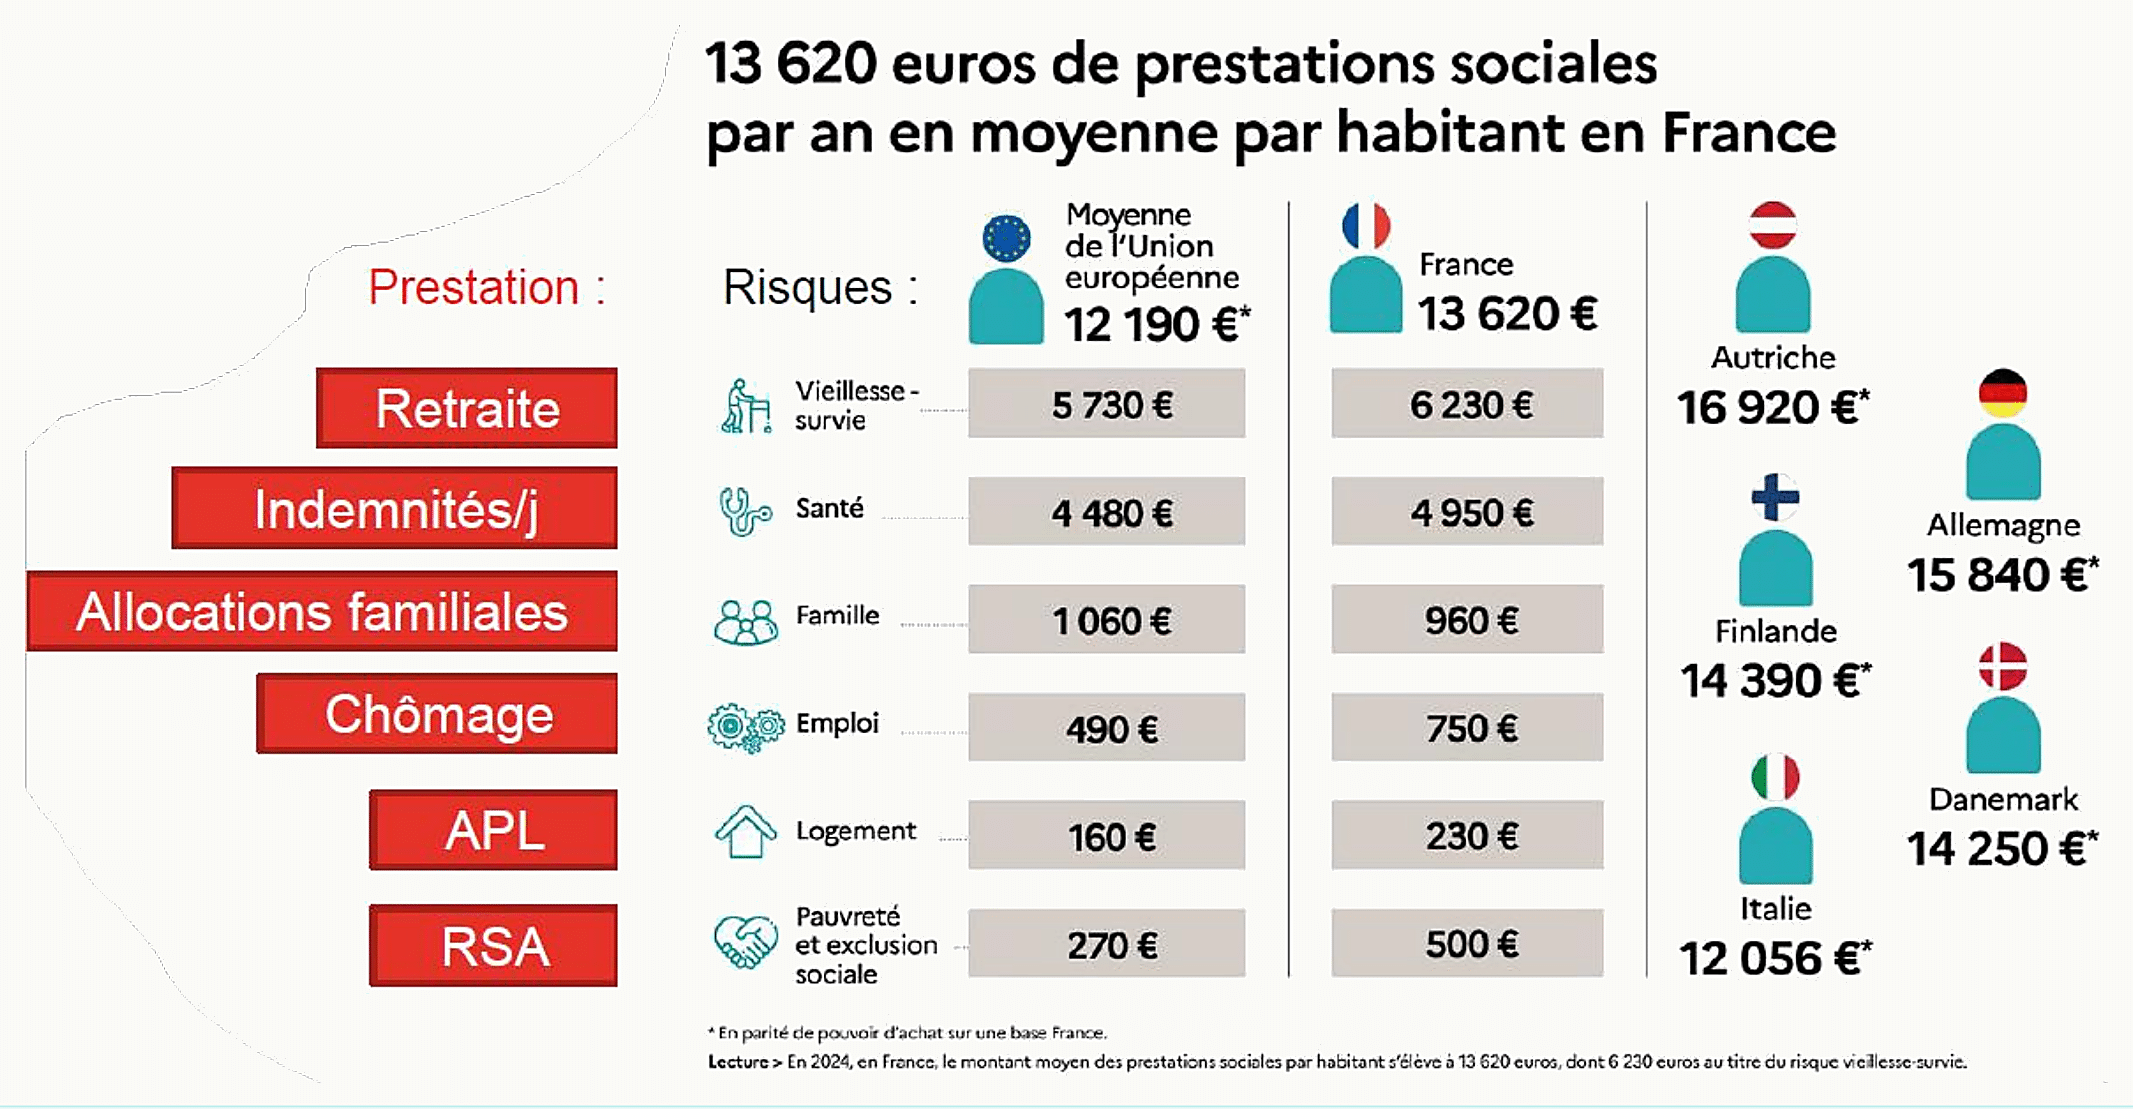
La Sécurité sociale française couvre principalement la santé, la famille et la vieillesse. Certains pays européens dépensent plus que la France (Autriche, Allemagne, Finlande, Danemark), lorsque l’on rapporte les dépenses au coût de la vie de chaque pays.
5. Sources de financement de la Sécurité sociale
En France, en 2018, la Sécurité sociale est financée par trois grandes sources. Les proportions évoluent d’une année à l’autre, mais la hiérarchie reste stable.
| Source | Part 2018 | Détails |
|---|---|---|
| Cotisations sociales | 59 % | Prélèvements obligatoires sur les revenus du travail (part patronale + part salariale sur le salaire brut). Encaissées par les caisses de Sécurité sociale via l’URSSAF. |
| Impôts et taxes affectés | 27 % | CSG (contribution sociale généralisée) sur l’ensemble des revenus : 16 %. Autres taxes affectées (tabac, alcool, assurances automobile) : 11 %. La part des impôts et taxes tend à augmenter. |
| Contributions publiques de l’État | 15 % | Compensent notamment la baisse des cotisations sur les bas salaires, décidée pour renforcer l’attractivité du marché du travail français. |
La CSG n’est pas une cotisation sociale : c’est un impôt affecté à la Sécurité sociale, prélevé sur tous les revenus (travail, remplacement, capital, patrimoine). Les cotisations sociales, elles, ne portent que sur les revenus du travail. La CSG (créée en 1991) a permis d’élargir le financement au-delà des seuls salariés.
Complément hors cours. Les taxes sur le tabac ne couvrent pas l’ensemble des soins liés au tabagisme. Selon la Cour des comptes, le coût social du tabac (soins + perte de productivité) est environ 3 fois supérieur aux recettes fiscales tabac. La logique de taxe comportementale reste toutefois efficace en prévention (source : Cour des comptes, La politique de lutte contre le tabagisme).
🧠 À retenir absolument
- La protection sociale = mécanismes contre les risques sociaux (baisse de ressources ou hausse de dépenses).
- 4 logiques : assurance obligatoire (cotisations), assistance (conditions de ressources), protection universelle (sans condition), prévoyance privée.
- Modèle Bismarckien (Allemagne, 1883) : cotisations, lié au travail. Modèle Beveridgien (Royaume-Uni, 1942) : impôt, État, 3U (Unité, Uniformité, Universalité).
- Le modèle français est mixte : cotisations dominantes, mais avec des ambitions d’universalité.
- Régime général = 5 branches : Recouvrement (URSSAF), Famille (CAF), Maladie, Retraite, Autonomie (CNSA).
- Sources 2018 : cotisations 59 %, impôts/taxes 27 % (dont CSG 16 %), État 15 %.
❓ Questions fréquentes
Quelle différence entre Sécurité sociale et protection sociale ?
La protection sociale est un concept large : l’ensemble des mécanismes (publics ou privés) qui protègent contre les risques sociaux. La Sécurité sociale est l’institution française qui met en œuvre cette protection pour les grands risques (maladie, famille, retraite, autonomie, accidents du travail). L’aide sociale, les mutuelles et l’assurance chômage complètent la Sécurité sociale.
Qu’est-ce que les 3U du modèle Beveridgien ?
Unité (un seul système pour tous les risques), Uniformité (mêmes prestations pour tous, indépendamment des revenus antérieurs), Universalité (toute la population couverte sans condition, sans contribution financière obligatoire). Ces trois principes ont inspiré le NHS britannique dès 1948.
Pourquoi la CSG n’est-elle pas une cotisation sociale ?
La CSG est un impôt à taux fixe prélevé sur l’ensemble des revenus (travail, remplacement, capital), pas seulement sur le salaire. Une cotisation sociale ouvre des droits contributifs (retraite, chômage) et ne porte que sur le travail. La CSG, elle, alimente le budget de la Sécurité sociale sans ouvrir de droits directs : c’est un impôt affecté.
Quelles sont les 5 branches du régime général ?
Recouvrement (URSSAF), Famille (CAF), Assurance maladie (avec la sous-branche accidents du travail et maladies professionnelles), Retraite, et Autonomie (CNSA, créée en 2021). Un moyen mnémotechnique : RF-MRA.
Pourquoi dit-on que le système français est mixte ?
Parce qu’il combine des traits Bismarckiens (financement dominant par cotisations, gestion paritaire employeurs/salariés, obligation de cotiser pour tout travailleur) et des ambitions Beveridgiennes (universalité de la couverture, PUMa, complémentaire santé solidaire). C’est un modèle hybride, à mi-chemin entre le modèle allemand et le modèle britannique.
🚀 Pour aller plus loin
Tu connais maintenant l’architecture de la Sécurité sociale. Explore la mise en pratique du financement des soins, les acteurs et l’organisation régionale :
Contenu pédagogique original — Réussir SVT. Synthèse rédigée avec assistance IA. L’équipe Réussir SVT.