
Chapitre 11 — Offre de soins, organisation et financement · Topic 3 : Financement · Leçon 3.2
Une fois la protection sociale mise en place, encore faut-il organiser la prise en charge concrète des soins. Cette leçon décrit qui est couvert (PUMa, AME), comment sont remboursés les soins (ticket modérateur, tiers-payant, exonérations ALD / CSS / grossesse), comment les hôpitaux sont financés (T2A), combien tout cela coûte (CSBM, DCS) et comment le Parlement encadre la dépense (ONDAM).
🎯 Objectifs pédagogiques
À la fin de cette leçon, tu sauras :
- distinguer PUMa et AME et connaître leurs conditions ;
- expliquer le calcul du remboursement d’un soin (tarif national, taux, ticket modérateur) ;
- lister les 3 grandes exonérations : ALD (30 + 31e/32e), CSS (ex-CMU-C), grossesse (100 % dès le 6e mois) ;
- énumérer les frais à la charge du patient (forfait journalier, participation forfaitaire, franchise médicale) et le principe du tiers-payant ;
- expliquer la T2A et situer les grands agrégats CSBM et DCS en 2018 ;
- définir l’ONDAM et les 4 grandes politiques de régulation des dépenses.
🧭 Plan de la leçon
- Assurance maladie : PUMa et AME
- Prise en charge des soins : tarif, taux, ticket modérateur
- Exonérations : ALD, CSS et grossesse
- Frais à la charge du patient et tiers-payant
- Le médicament : du développement à l’AMM
- Circuit réglementaire des médicaments remboursables
- T2A à l’hôpital
- Dépenses de santé, ONDAM et politiques de régulation
1. Assurance maladie : PUMa et AME
L’assurance maladie couvre le coût des soins reçus. Deux dispositifs coexistent selon la situation administrative de la personne.
| Dispositif | Bénéficiaires | Conditions |
|---|---|---|
| PUMa Protection universelle maladie |
Toute personne qui travaille ou réside en France de manière stable et régulière | Résidence stable = plus de 6 mois par an en France · non conditionnée au travail (salariés, indépendants, assimilés — apprentis, stagiaires, artistes-auteurs — et ayants droit mineurs) |
| AME Aide médicale d’État |
Personnes de nationalité étrangère en situation irrégulière (sans titre de séjour ni récépissé) | Résidence stable en France depuis plus de 3 mois · sous conditions de ressources |
La PUMa est universelle : la même pour tout le monde, quel que soit le statut. Elle n’est pas conditionnée au travail. Elle traduit l’ambition Beveridgienne du système français (universalité de la couverture maladie).
Complément hors cours. Les dépenses liées à l’AME sont négligeables dans l’ensemble des dépenses d’assurance maladie (moins de 1 %). Le maintien de l’AME répond à une logique de santé globale : soigner limite la propagation de maladies transmissibles (par exemple la tuberculose, dont un cas non traité contamine en moyenne 15 personnes).
2. Prise en charge des soins : tarif, taux, ticket modérateur
Le remboursement d’un soin repose sur trois éléments :
- Tarif de base : fixé au niveau national par convention (ex. : consultation chez le généraliste ≈ 30 €).
- Taux de remboursement : fraction du tarif prise en charge par la Sécurité sociale (ex. : 70 % pour une consultation).
- Ticket modérateur : part qui reste à la charge du patient (non remboursée par la Sécurité sociale). Peut être pris en charge par une assurance complémentaire (mutuelle).
Pour les personnes les plus modestes, le ticket modérateur peut être pris en charge par un dispositif public : cela évite le non-recours aux soins.
3. Exonérations : ALD, CSS et grossesse
Trois situations principales déclenchent une exonération totale ou partielle du ticket modérateur.
| Dispositif | Bénéficiaires | Prise en charge |
|---|---|---|
| ALD Affection longue durée |
Maladies chroniques à parcours de soins spécifique : liste de 30 maladies (cancer, diabète, insuffisance cardiaque…) + 31e et 32e ALD (hors-liste et polypathologie) | Exonération du ticket modérateur = prise en charge à 100 % pour les soins en rapport avec l’affection. Demande adressée à l’Assurance maladie par le médecin traitant selon recommandations HAS, revue par le médecin conseil |
| CSS Complémentaire santé solidaire (remplace la CMU-C) |
Personnes en situation régulière en France > 3 mois, ressources inférieures à un plafond. Gratuite selon les revenus | Exonérations du ticket modérateur, de la participation forfaitaire, de la franchise médicale et du forfait hospitalier. Pratique du tiers-payant systématique |
| Grossesse | Toute femme enceinte | Prise en charge à 100 % des actes liés à la grossesse. À partir du 6e mois : exonération à 100 % de tous les soins (liés ou non à la grossesse) |
La CMU-C (Couverture maladie universelle complémentaire) a été fusionnée avec l’ACS pour former la Complémentaire santé solidaire (CSS) en novembre 2019. Si un énoncé emploie encore « CMU-C », comprends « CSS » — c’est le nom actuel du dispositif.
Complément hors cours. Les 30 ALD historiques sont fixées par décret. La 31e ALD couvre les maladies hors-liste évoluant sur plus de 6 mois et coûteuses, la 32e ALD concerne les polypathologies invalidantes du sujet âgé. La HAS émet des recommandations par pathologie (source : HAS, Guides médecin ALD).
4. Frais à la charge du patient et tiers-payant
Même remboursé, un patient conserve trois types de frais à sa charge :
| Frais | Montant | Objet et plafond |
|---|---|---|
| Forfait journalier hospitalier | ≈ 20 €/jour | Participation au fonctionnement de l’hôpital (entretien, hébergement), non lié aux soins. S’applique dès qu’il y a hospitalisation |
| Participation forfaitaire | 2 € | Par consultation, prise de sang, acte de radiologie. Plafonnée à 50 €/an et 8 €/jour. Exemptés : femmes enceintes > 6 mois, AME, mineurs, bénéficiaires CSS |
| Franchise médicale | 1 € par boîte de médicaments (depuis mars 2024) 1 € par acte paramédical 4 € par transport (depuis mars 2024) |
Plafonnée à 50 €/an ; 8 €/jour pour les transports ; 4 €/jour pour les soins paramédicaux |
Le tiers-payant permet au patient de ne pas avancer les frais : l’Assurance maladie paie directement le professionnel de santé. Le patient ne règle que son ticket modérateur (ou rien du tout en cas d’exonération, on parle alors de tiers-payant intégral).
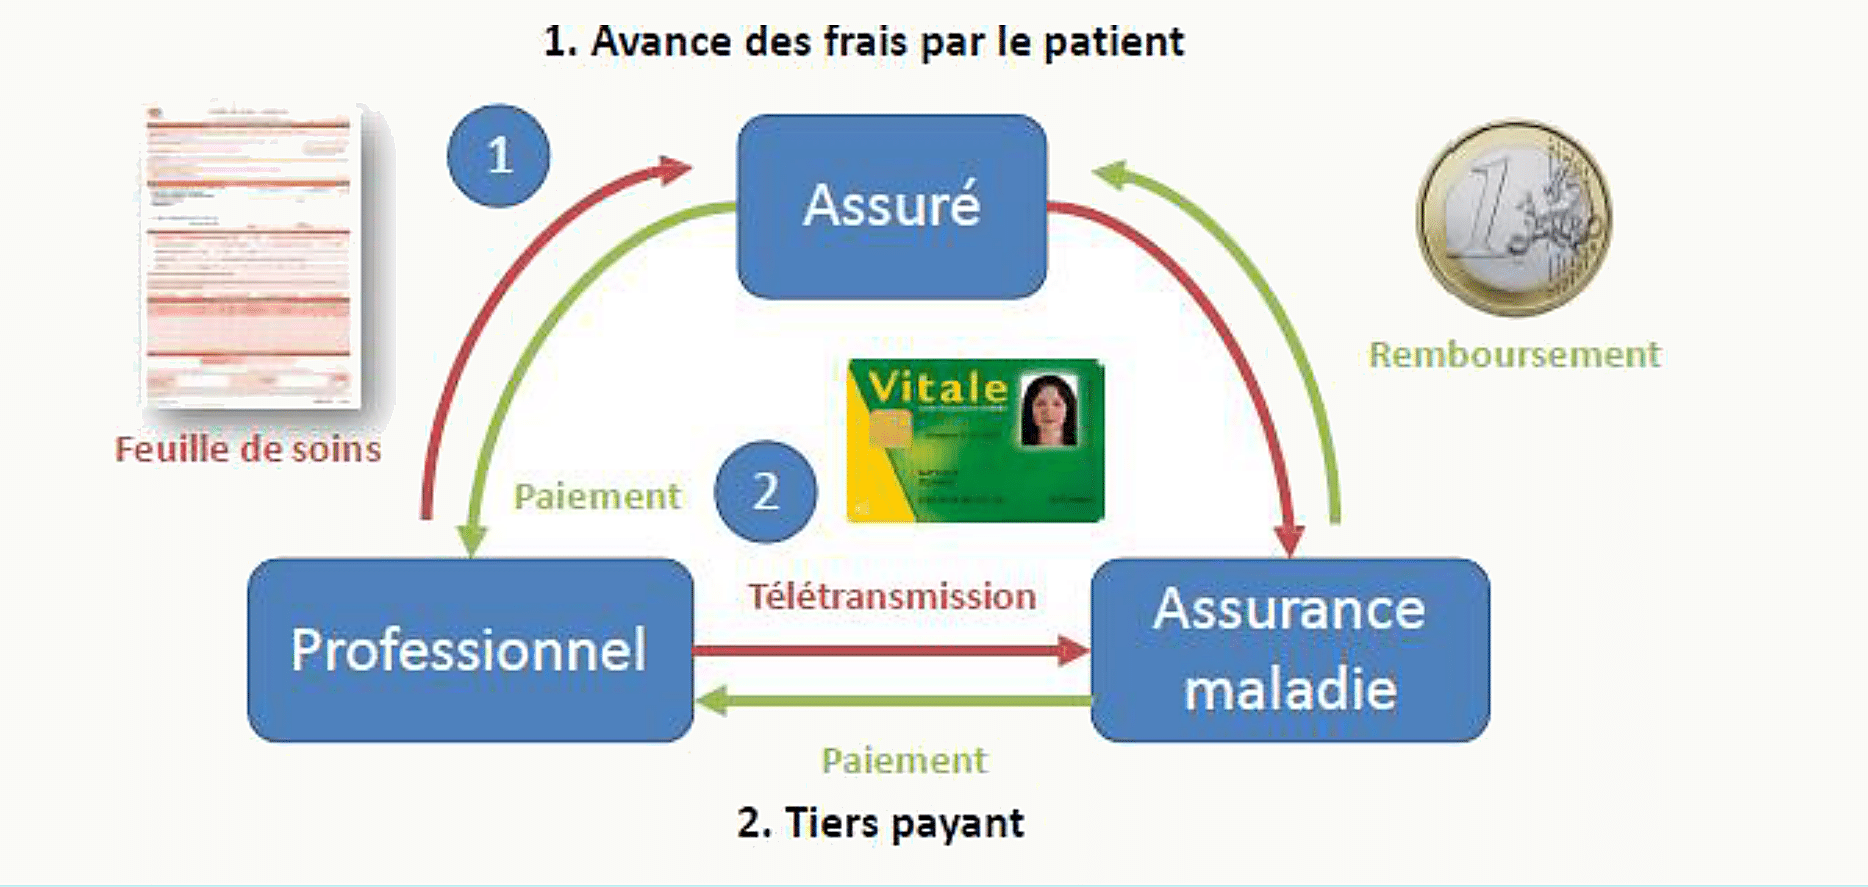
Historiquement, le patient avançait les frais et attendait plusieurs mois son remboursement. Avec la carte Vitale et la télétransmission, la feuille de soins part directement à l’Assurance maladie. Le tiers-payant existe depuis longtemps en pharmacie : il évite au patient d’avancer le prix d’une boîte de médicaments remboursée.
5. Le médicament : du développement à l’AMM
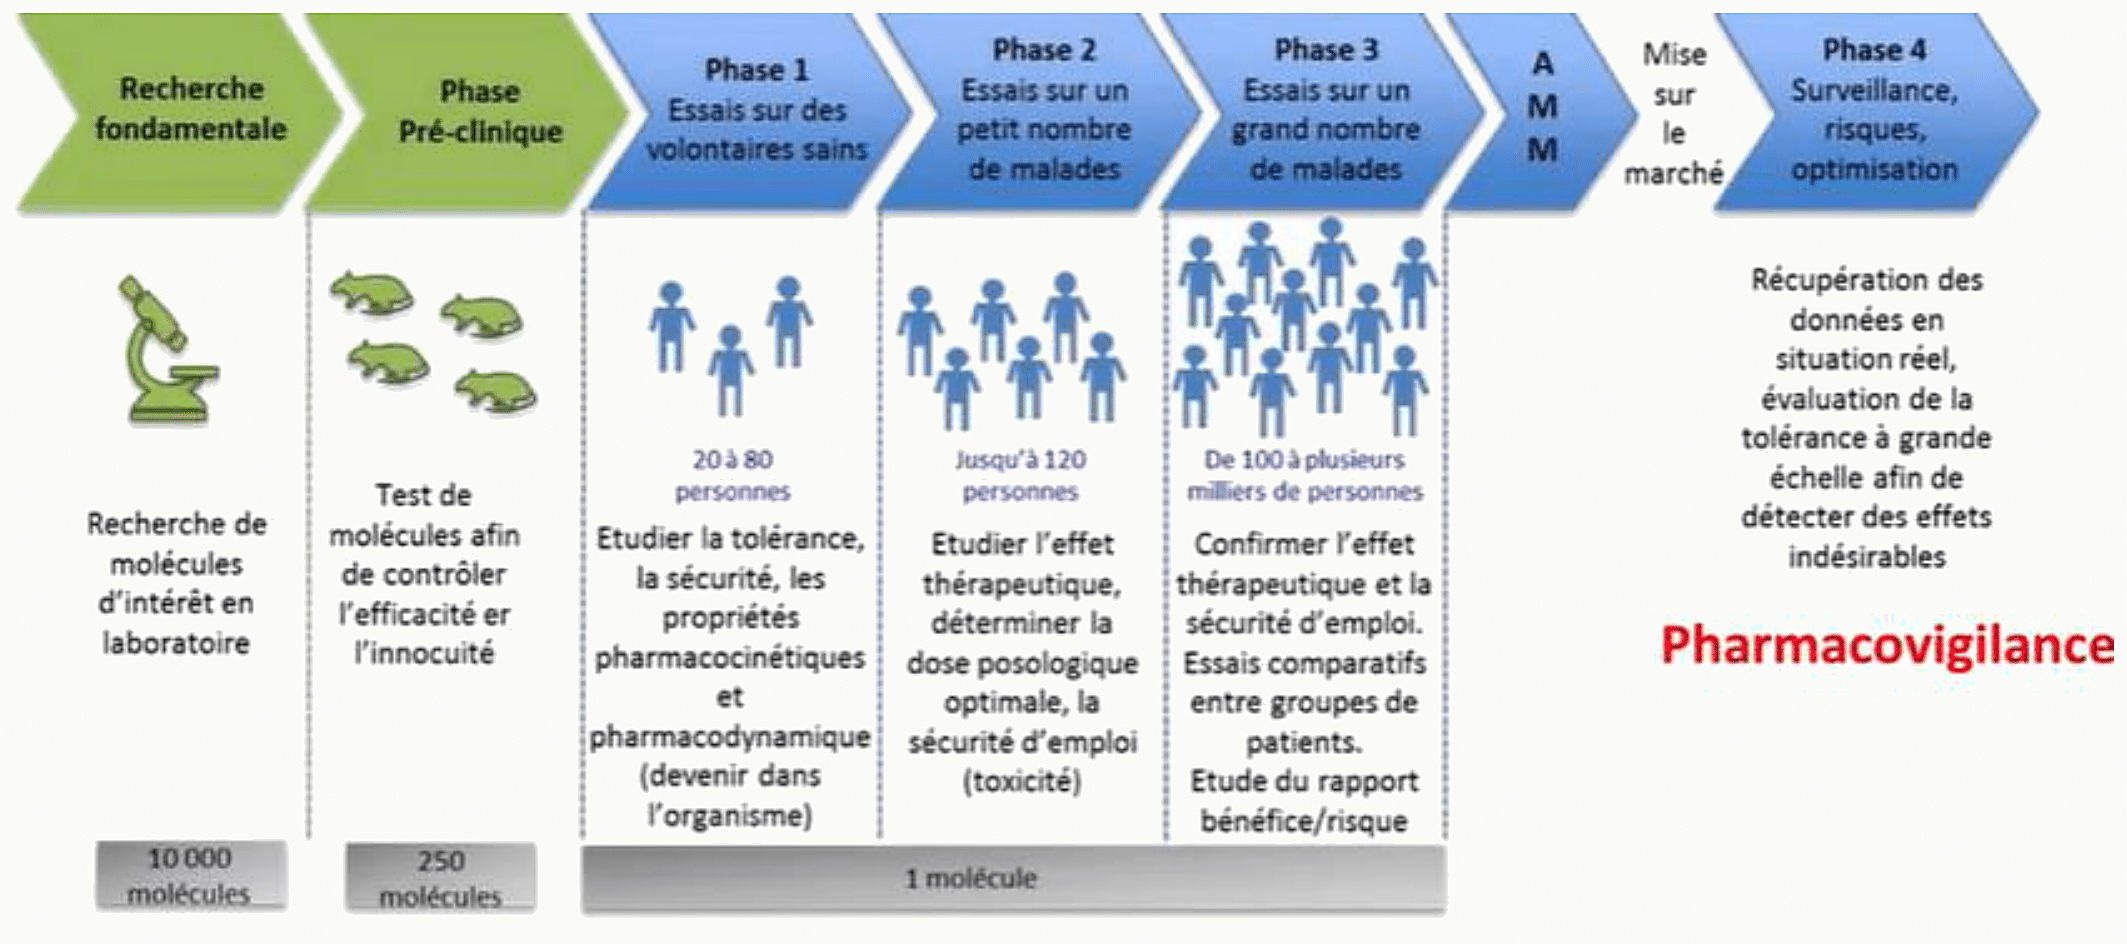
Avant qu’un médicament n’arrive en pharmacie et ne soit remboursé, il traverse un long parcours de recherche et de développement. Ce parcours conditionne à la fois son autorisation de mise sur le marché (AMM) et son éventuelle inscription sur la liste des produits remboursables.
- Phase 1 : étude de la tolérance et de la pharmacocinétique chez 10 à 100 volontaires sains.
- Phase 2 : recherche de la dose efficace chez 50 à 500 patients.
- Phase 3 : essais pivots d’efficacité contre placebo ou traitement de référence, chez plusieurs milliers à plusieurs dizaines de milliers de patients. À l’issue : dépôt d’AMM auprès de l’ANSM (France) ou de l’EMA (Europe).
- Phase 4 : pharmacovigilance post-commercialisation, surveillance des effets indésirables rares en vie réelle.
6. Circuit réglementaire des médicaments remboursables
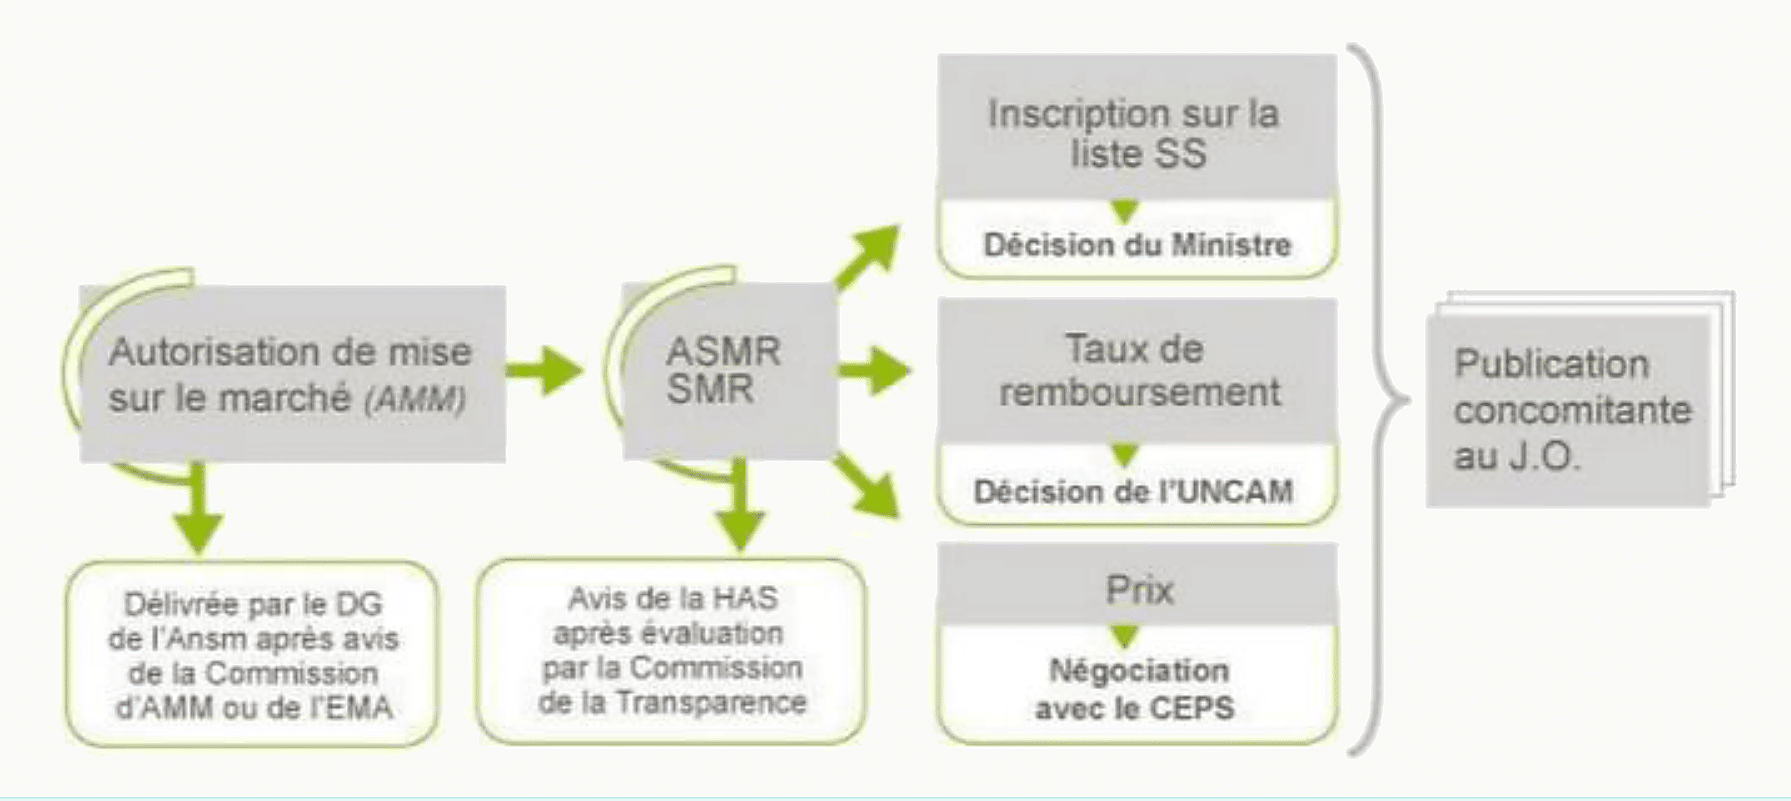
Une fois l’AMM obtenue, un médicament n’est pas automatiquement remboursé : son inscription sur la liste des spécialités remboursables passe par une chaîne de décisions institutionnelles qui fixent son taux de prise en charge et son prix.
Le circuit d’un médicament remboursé en ville mobilise plusieurs acteurs :
- l’ANSM délivre l’AMM (ou l’EMA au niveau européen) ;
- la HAS évalue le SMR (Service Médical Rendu) et l’ASMR (Amélioration du Service Médical Rendu) ;
- l’UNCAM (Union nationale des caisses d’assurance maladie) fixe le taux de remboursement ;
- le CEPS (Comité économique des produits de santé) négocie le prix avec le laboratoire ;
- le ministère décide de l’inscription sur la liste de la Sécurité sociale, publiée au Journal officiel. Les distributeurs finaux sont les pharmacies d’officine et hospitalières.
7. T2A à l’hôpital
La T2A (tarification à l’activité) est le mode de financement des hôpitaux publics et privés en France :
- L’hôpital est payé pour chacune des activités qu’il mène (chaque acte coté et réalisé).
- L’Assurance maladie paye l’hôpital pour chaque acte : l’ensemble constitue son budget.
- Avant la T2A (mise en place il y a environ 20 ans), l’hôpital recevait une enveloppe budgétaire annuelle globale. Problème : peu d’adaptabilité à la consommation croissante de soins, d’où la création de la T2A.
8. Dépenses de santé, ONDAM et politiques de régulation
Deux grands indicateurs mesurent les dépenses de santé en France :
| Indicateur | Contenu | Valeur 2018 |
|---|---|---|
| CSBM Consommation de soins et de biens médicaux |
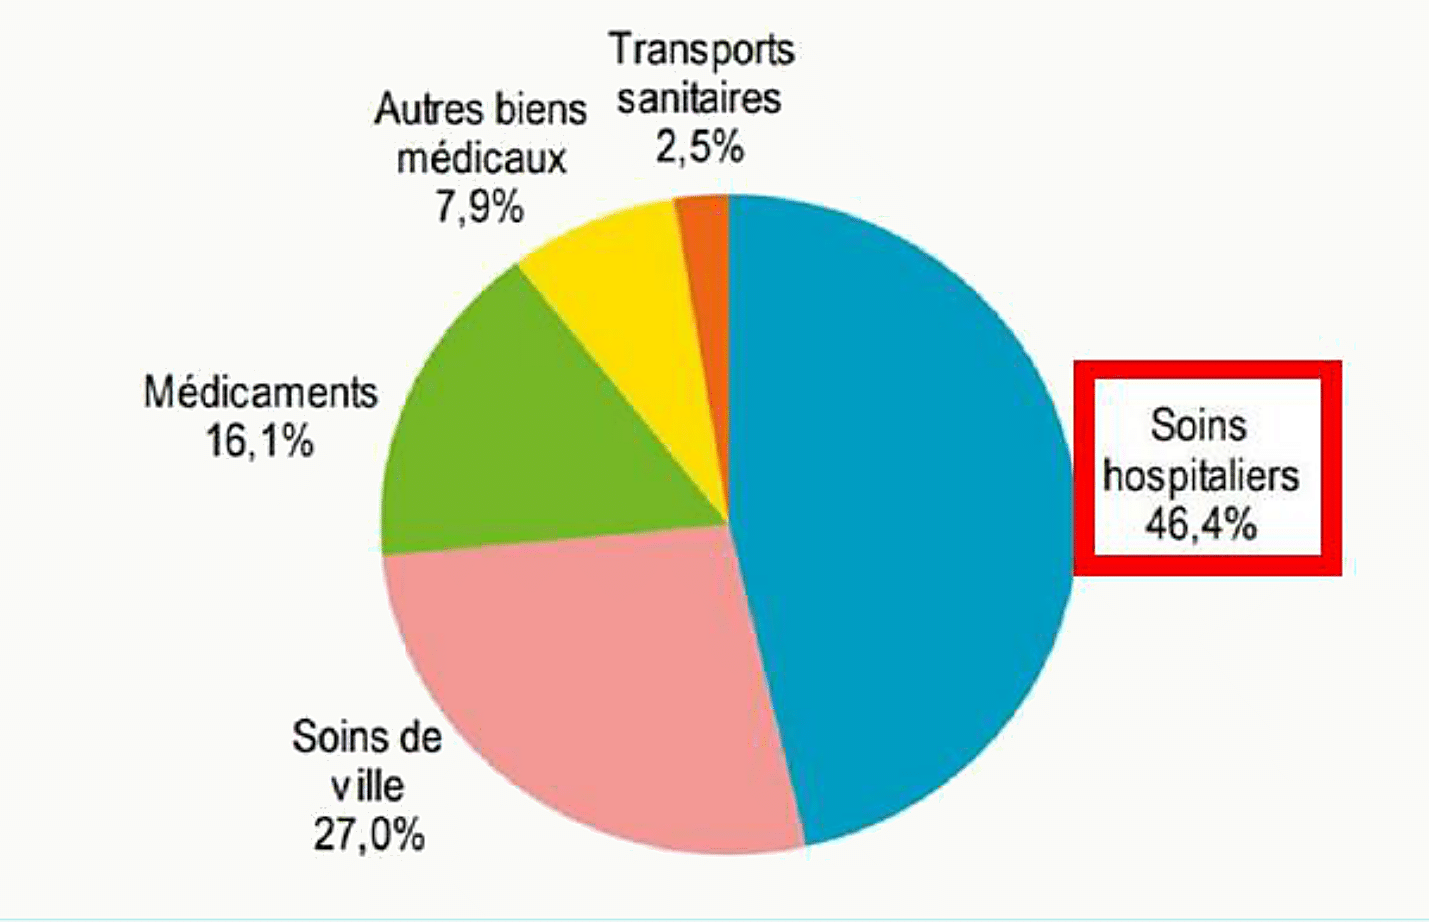
Biens et services consommés sur le territoire pour des besoins de santé individuels, à visée curative (réponse à une perturbation provisoire de l’état de santé) | 200 milliards € Hôpital ≈ 50 % Soins de ville ≈ 27 % Médicaments ≈ 16 % |
| DCS Dépense courante de santé |
CSBM + soins de longue durée, indemnités journalières, prévention institutionnelle, gestion (formation des professionnels…). Ensemble des dépenses engagées par la Sécurité sociale, l’État, les collectivités et les complémentaires | 276 milliards € |
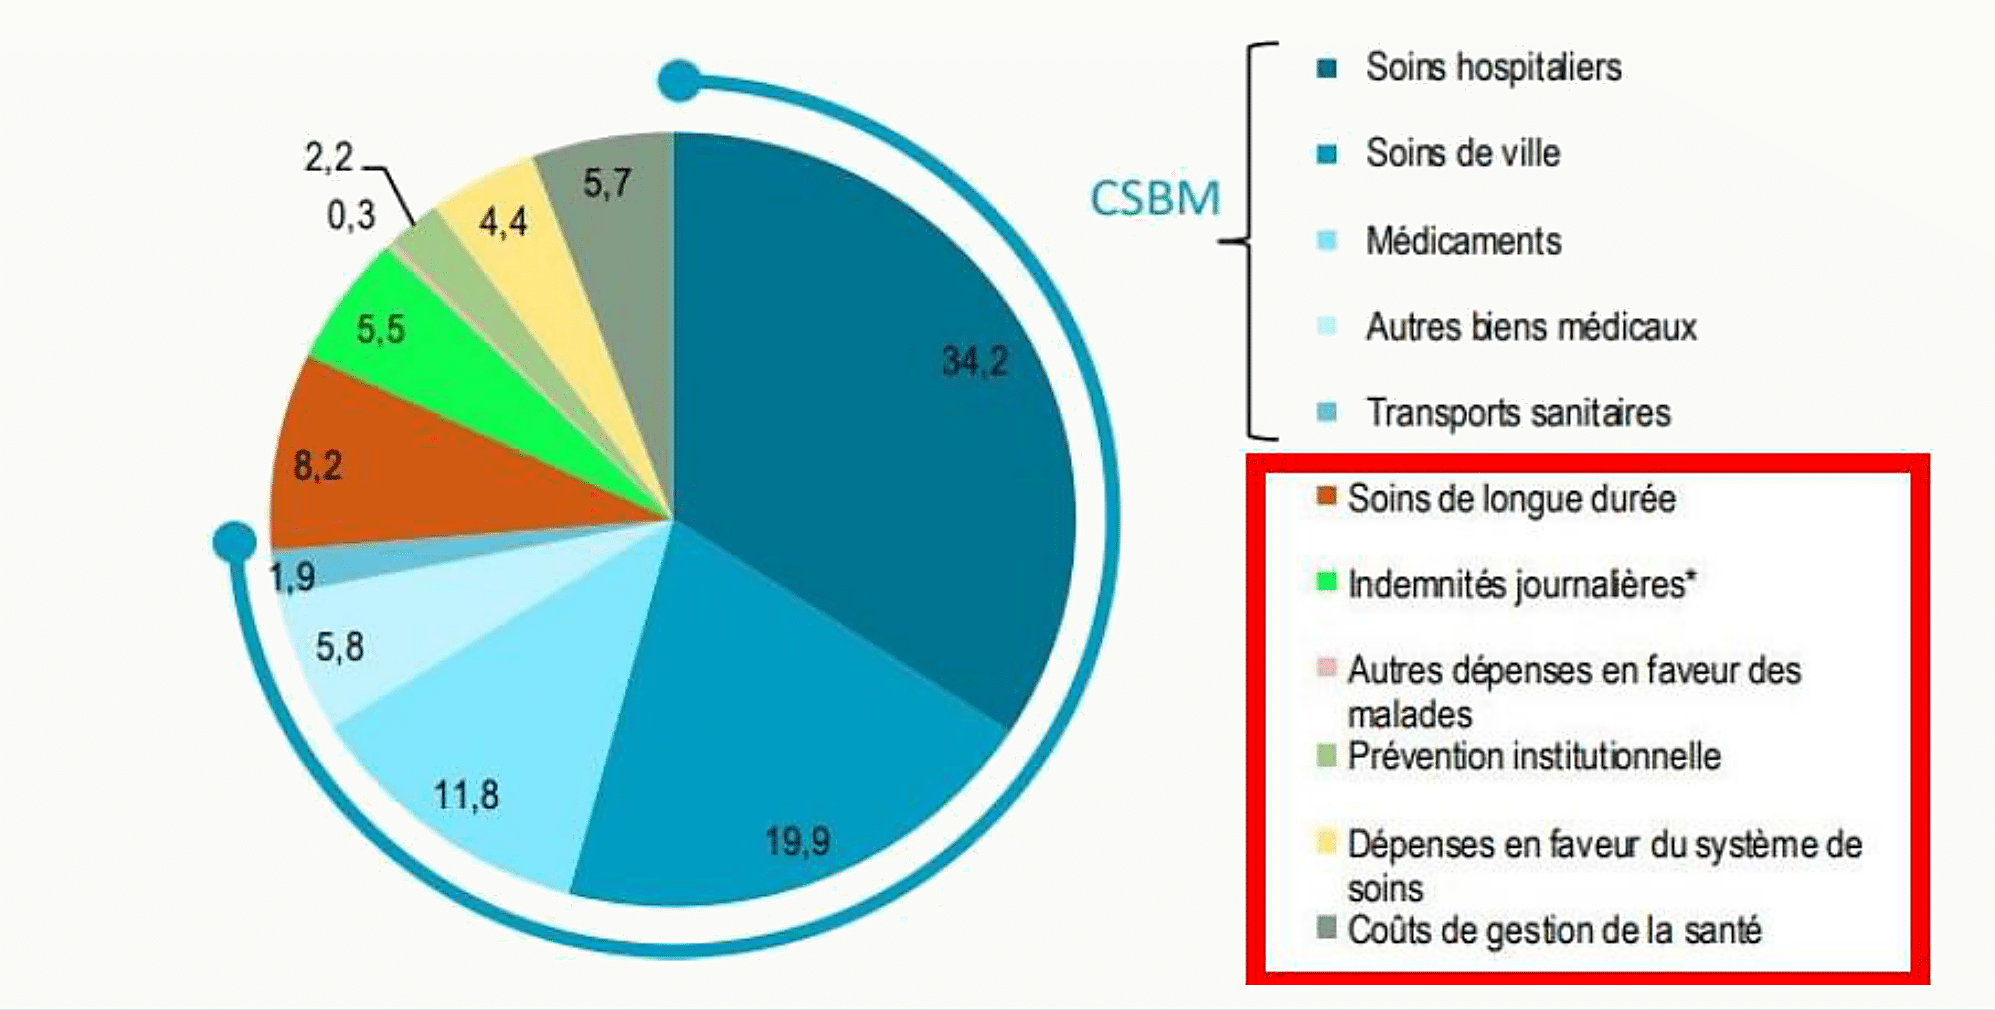
L’ONDAM (Objectif national des dépenses d’assurance maladie) est un plafond de dépenses voté chaque année par le Parlement dans la LFSS (Loi de financement de la Sécurité sociale). Il fixe la croissance cible des dépenses d’assurance maladie (hôpital, soins de ville, médico-social). C’est l’outil-clé de pilotage annuel des dépenses (source : DREES, Comptes de la santé ; Ministère de la Santé).
Les facteurs d’augmentation des dépenses de santé sont bien identifiés : vieillissement de la population et transition épidémiologique (maladies chroniques), progrès techniques et scientifiques, défauts de coordination entre professionnels, évolution du « marché » de la santé (efficience des produits).
- Dissociation : déremboursement de certains médicaments ou soins (lunettes, soins dentaires…). Risque d’inégalité d’accès et de renoncement.
- Encadrement : limitation du nombre de professionnels formés, encadrement des tarifs et des volumes.
- Incitation : médecin traitant et parcours de soins coordonnés pour les assurés ; prescription de génériques favorisée chez les professionnels.
- Prévention : éviter que les patients tombent malades. Selon l’OCDE, chaque euro investi en prévention génère environ 15 € d’économie.
🧠 À retenir absolument
- PUMa : résidence stable > 6 mois, non conditionnée au travail. AME : étrangers en situation irrégulière depuis > 3 mois.
- Remboursement : tarif national × taux. Le reste = ticket modérateur, à charge du patient (ou de sa mutuelle).
- 3 exonérations : ALD (30 + 31/32, 100 % pour l’affection), CSS (ex-CMU-C), grossesse (100 % dès le 6e mois).
- 3 frais résiduels : forfait journalier ≈ 20 €/j, participation forfaitaire 2 €, franchise (1 €/boîte, 1 €/acte para, 4 €/transport).
- T2A : hôpital payé à l’acte (fini l’enveloppe annuelle globale).
- Dépenses 2018 : CSBM 200 Md € (hôpital 50 %, ville 27 %, médicaments 16 %) ; DCS 276 Md €.
- ONDAM : plafond annuel voté par le Parlement (LFSS). Régulation par dissociation, encadrement, incitation, prévention.
❓ Questions fréquentes
Quelle différence entre PUMa et AME ?
La PUMa couvre toute personne en situation régulière résidant en France depuis plus de 6 mois (ou y travaillant). L’AME couvre les personnes de nationalité étrangère en situation irrégulière résidant en France depuis plus de 3 mois, sous conditions de ressources. Les dépenses AME sont marginales dans les dépenses totales de l’assurance maladie.
Est-ce que la CMU-C existe encore ?
Non : depuis novembre 2019, la CMU-C a été fusionnée avec l’ACS pour former la Complémentaire santé solidaire (CSS). Le principe reste le même : une couverture complémentaire quasi-gratuite pour les personnes aux revenus modestes. Si un énoncé parle de « CMU-C », comprends « CSS ».
Qu’est-ce que le ticket modérateur ?
C’est la part du tarif d’un soin qui reste à la charge du patient après remboursement par la Sécurité sociale. Il peut être pris en charge par une mutuelle. Objectif historique : « modérer » le recours aux soins, c’est-à-dire décourager la surconsommation. Les exonérations (ALD, CSS, grossesse > 6 mois) le suppriment.
Comment fonctionne la T2A ?
La tarification à l’activité fait payer l’hôpital pour chaque acte réalisé et coté. L’Assurance maladie verse à l’établissement une somme correspondant à ses activités : l’ensemble constitue son budget. Avant la T2A (introduite il y a environ 20 ans), l’hôpital recevait une enveloppe annuelle globale, peu adaptable à la hausse de la demande de soins.
Différence entre CSBM, DCS et ONDAM ?
La CSBM (200 Md € en 2018) mesure les biens et services de santé consommés à visée curative. La DCS (276 Md € en 2018) y ajoute les soins de longue durée, les indemnités journalières, la prévention et la gestion. L’ONDAM n’est pas une mesure de dépense, mais un plafond prévisionnel voté chaque année par le Parlement.
🚀 Pour aller plus loin
Tu connais maintenant le financement des soins. Prolonge avec les branches de la Sécu, les établissements de santé et la prévention :
Contenu pédagogique original — Réussir SVT. Synthèse rédigée avec assistance IA. L’équipe Réussir SVT.